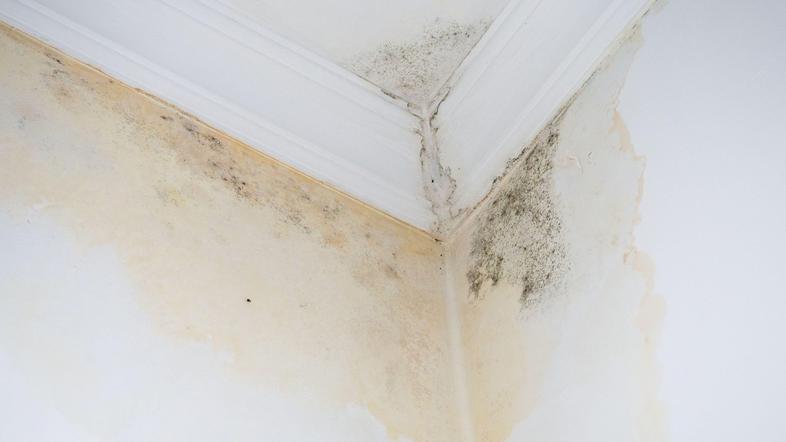
V večstanovanjski stavbi, kjer nimajo upravnika, se je zapletlo pri reševanju težav z zamakanjem iz enega od stanovanj. Sosed ne priznava, da je izvor težave v njegovem stanovanju, in ne želi sodelovati, zato ni jasno, ali ima za svoje stanovanje sklenjeno kakšno zavarovanje ali ne. Stanovalec, v čigar stanovanju so se pojavili znaki zamakanja, se sprašuje, kaj sploh še lahko naredi.
Škodo najprej dokumentirajte
Če voda teče v stanovanje, je najprej treba zapreti ustrezne ventile in preprečiti nastanek dodatne škode.
O težavi je treba čim prej obvestiti lastnika stanovanja, najbolje pisno. Težave je treba dokumentirati, zato je najbolje ustrezno fotografirati poškodbe in zapisati vse podatke, ki bi lahko bili v nadaljevanju pomembni. Mednje sodijo podatki o tem, kdaj je do težave prišlo, kaj točno je bilo zaznano in kaj je bilo narejeno.
Kaj, če je težava na skupnih delih stavbe?
Vzrok zamakanja je lahko posledica napake na skupnih inštalacijah. V takem primeru je treba o tem obvestiti upravnika, ki bo naprej vodil postopek, oziroma etažne lastnike. Smiselno je preveriti, ali ima stavba sklenjeno zavarovanje in kaj to krije.
Kaj, če je težava izključno v sosedovem stanovanju?
Če so težave posledica izliva iz cevi ali naprav v sosednjem stanovanju, je treba zadevo najprej reševati neposredno z lastnikom stanovanja. Če ima sklenjeno ustrezno zavarovanje, lahko prijavi škodo svoji zavarovalnici. Ta bo stvari vodila naprej v skladu s tem, kakšno zavarovanje ima sklenjeno sosed in kakšne so okoliščine škodnega dogodka. Škodo lahko svoji zavarovalnici prijavi tudi oškodovanec, če ima zanjo ustrezno kritje.
Kaj, če sosed odgovornosti ne prizna?
Težava lahko nastane, če sosed zanika, da bi bil izvor težave v njegovem stanovanju oziroma zavrne odgovornost za škodo, ki je nastala. V tem primeru je treba čim bolj zanesljivo ugotoviti vzrok zamakanja. Pri tem lahko pomaga ustrezen strokovnjak, ki pregleda inštalacije in druge možne izvore.
Mnenje strokovnjaka je lahko pomembno tudi pozneje, če pride do spora. Če sosed odgovornosti ne prizna ali škode ni pripravljen povrniti, lahko namreč precej vsakdanja težava preraste v pravni spor. Takrat niso pomembne le fotografije poškodb, ampak tudi računi, pisna komunikacija, strokovna mnenja in druga dokumentacija, s katero je mogoče dokazovati vzrok in višino nastale škode.
Kaj, če sporazumna rešitev ni mogoča?
Če sporazumna rešitev ni mogoča, lahko nastanejo dodatni stroški strokovnega mnenja, pravnega svetovanja, odvetnika in morebitnega sodnega postopka. Če ima oškodovanec že sklenjeno zavarovanje pravne zaščite, lahko ob izpolnjenih pogojih kritja pomoč poišče tudi v okviru tega zavarovanja.
Pri Zavarovalnici ARAG pojasnjujejo: "Če dogovor ne uspe, lahko odvetnik v imenu zavarovanca pripravi odškodninski zahtevek, vodi pogajanja z nasprotno stranjo oziroma njeno zavarovalnico ter po potrebi vloži tožbo za povračilo škode. ARAG v okviru dogovorjenega zavarovalnega kritja krije stroške odvetnika in postopka, če so izpolnjeni pogoji za zavarovalno kritje."
Pomembno pa je, da se o pravni zaščiti razmišlja, preden konkretni spor nastane. Zavarovanje praviloma ni namenjeno temu, da bi ga sklenili šele takrat, ko že vemo, da bomo zaradi obstoječega spora potrebovali odvetnika.


